Yayın:
İklim Kanunu Nedir? Şirketleri Bekleyen 6 Yükümlülük
İklim Kanunu, 2 Temmuz 2025'te kabul edilen ve 9 Temmuz 2025 tarihli, 32951 sayılı Resmî Gazete'de yayımlanarak yürürlüğe giren 7552 sayılı kanundur. Amacı, yeşil büyüme vizyonu ve net sıfır hedefi doğrultusunda iklim değişikliğiyle mücadeledir (md 1). Kanun, Türkiye Emisyon Ticaret Sistemi'ni (ETS) kurar; büyük tesislere sera gazı emisyon izni, doğrulanmış emisyon raporu ve tahsisat teslimi yükümlülüğü getirir; karbon kredilerini ve yeşil taksonomiyi düzenler (Resmî Gazete).
Bu rehber; sanayi tesisleri, ihracatçılar ve finans kuruluşları için hazırlandı. Kanunun kimleri kapsadığını, Ağustos-Ekim 2026 arasında yayımlanan ikincil düzenlemelerin neyi değiştirdiğini, şirketleri bekleyen altı yükümlülüğü ve idari para cezalarını madde numaralarıyla anlatıyoruz. Emisyon kavramlarına yeniyseniz önce karbon ayak izi nedir rehberimize bakabilirsiniz.
Yazıdaki fotoğraflar temsilîdir ve yapay zekâ ile üretilmiştir; şema EUROPECARBON'un özgün grafiğidir.
Öne Çıkanlar
- 7552 sayılı İklim Kanunu 9 Temmuz 2025'te yürürlüğe girdi ve Türkiye ETS'nin yasal temelini kurdu (md 9).
- Türkiye ETS Yönetmeliği (RG 27.08.2026) tesisleri yıllık emisyona göre üç kategoriye ayırır. 50.000 ton CO₂e'ye kadar olan kategori A tesisler ETS dışında kalır, ama izleme ve raporlama yükümlülüğü sürer.
- Pilot dönem 2026 ve 2027 emisyonlarını kapsar ve elektrik üretimi, çimento, demir-çelik, alüminyum ile gübre sektörlerindeki B ve C kategorisi tesislere uygulanır. 2026 yalnızca raporlama yılıdır; fiyat mekanizması 2027 sistem yılıyla başlar (KPK/2026/1).
- Yıllık emisyon raporu, ISO/IEC 17029'a göre akredite bir doğrulayıcı tarafından doğrulanır ve izleyen yılın 30 Nisan'ına kadar sunulur (Yönetmelik md 29, 30, 33).
- Pilot dönemde idari para cezaları %80 indirimli uygulanır (Kanun Geçici 1).
- 2053 yılı kanun metninde geçmez. Kanunda, Türkiye'de ödenen karbon bedelinin AB SKDM'den düşülmesine ilişkin bir hüküm yoktur.
İklim Kanunu nedir?
İklim Kanunu, Türkiye'de sera gazı emisyonlarının azaltılmasını ve iklim değişikliğiyle mücadeleyi düzenleyen çerçeve kanundur. 20 madde ile Geçici 1 ve Geçici 2 maddelerinden oluşur ve yayımı tarihinde yürürlüğe girmiştir (md 19). Kanun net sıfır hedefini anar; 2053 yılı kanun metninde değil, Türkiye'nin politika hedefinde yer alır.
Şirketler açısından kanunun omurgası dört hükümdür:
- Emisyon ticaret sistemi (md 9). ETS'yi İklim Değişikliği Başkanlığı kurar. Doğrudan emisyona yol açan faaliyet yürüten tesisler sera gazı emisyon izni almak zorundadır (md 9(3)). ETS işletmecileri, doğrulanmış yıllık emisyonlarına eşit miktarda tahsisat teslim eder (md 9(5)). Bir tahsisat, 1 ton CO₂e salım hakkıdır (md 2(cc)).
- Karbon Piyasası Kurulu (md 10). Bakanın başkanlığında; bakan yardımcıları; SPK, EPDK ve Strateji ve Bütçe Başkanlığı temsilcileri ve İklim Değişikliği Başkanı'ndan oluşur. Sekretaryayı Başkanlık yürütür ve izleme, raporlama ve doğrulama (İRD) sistemini de Başkanlık yönetir (md 10(1)(c)).
- Karbon kredileri (md 11). ETS yükümlülükleri karbon kredileriyle kısmen denkleştirilebilir. Kanun ulusal bir kredilendirme sistemi öngörür ve yurt içindeki projelerin kayıt altına alınmasını şart koşar (md 11(5)).
- Yeşil taksonomi (md 2(ıı), md 8(1)(c)). Hangi ekonomik faaliyetlerin çevresel açıdan sürdürülebilir sayılacağını belirleyen sınıflandırma sistemidir.
Kanun kapsamındaki gelirler yeşil dönüşüm için kullanılır ve bu gelirlerin %10'a kadarı adil geçiş için ayrılabilir (md 12).
Temmuz 2025'ten bu yana neler yayımlandı?
Kanun bir çerçeve çizdi; uygulamanın ayrıntısı ise ikincil düzenlemelerle geldi. En kritik metin, 27 Ağustos 2026'da yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği'dir. Bu yönetmelik, 2014'ten beri uygulanan Sera Gazı Emisyonlarının Takibi Hakkında Yönetmeliği (RG 17.05.2014, sayı 29003) yürürlükten kaldırdı (md 40(1)).
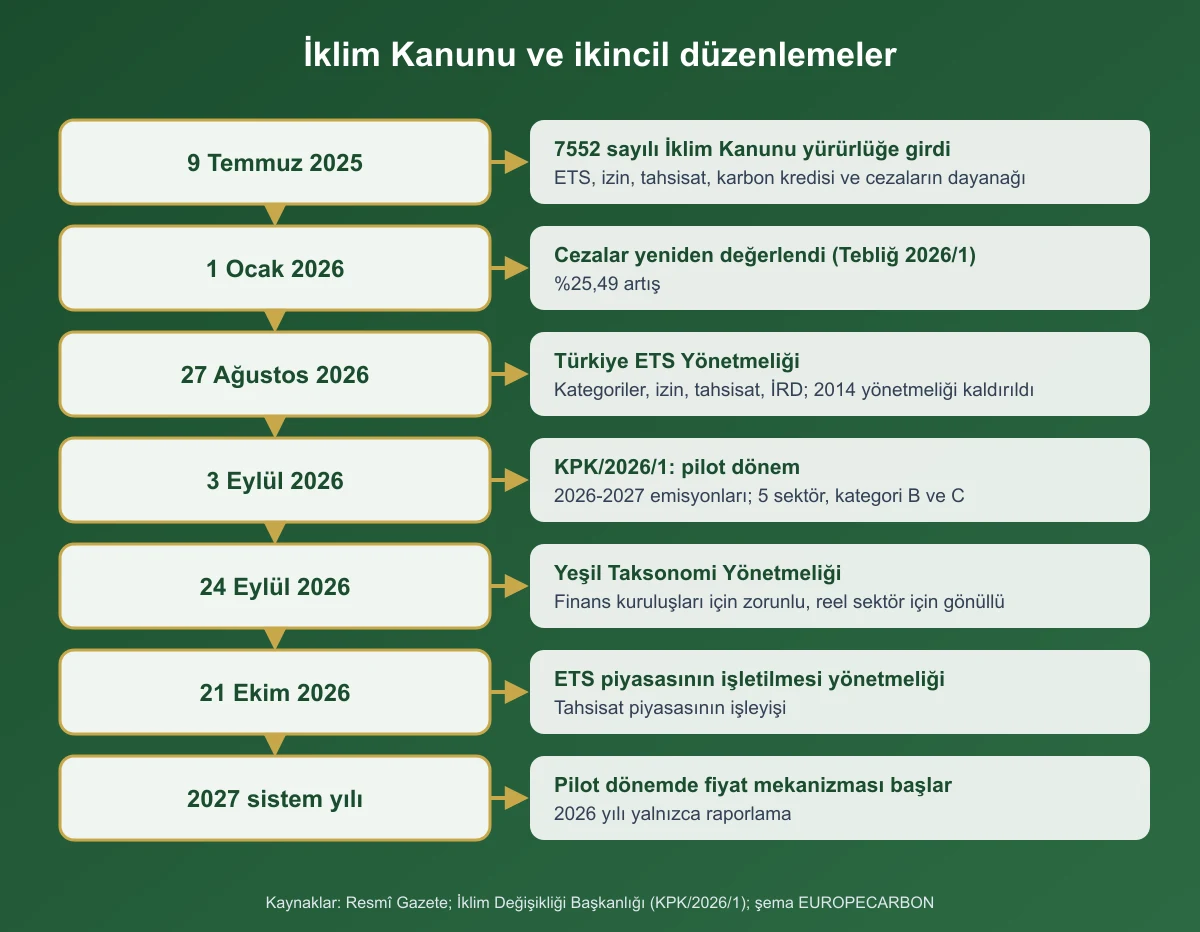
| Tarih | Düzenleme | Şirketler için önemi |
|---|---|---|
| 09.07.2025 | 7552 sayılı İklim Kanunu (RG sayı 32951) | ETS, emisyon izni, tahsisat, karbon kredisi ve cezaların yasal dayanağı |
| 27.12.2025 | Tebliğ 2026/1 (RG sayı 33120) | İklim Kanunu'ndaki idari para cezaları 01.01.2026'dan itibaren %25,49 yeniden değerleme oranıyla artırıldı |
| 04.08.2026 | Yerel İklim Değişikliği Eylem Planları ve İl Koordinasyon Kurulları Yönetmeliği (RG sayı 33330) | İl düzeyinde iklim planlaması; ticaret odaları kurullarda yer alır |
| 27.08.2026 | Türkiye Emisyon Ticaret Sistemi Yönetmeliği (RG sayı 33353) | Kategoriler, izin, ücretsiz tahsisat, teslim, İRD kuralları, kategoriye göre 2026 ceza tutarları (md 35); 2014 tarihli takip yönetmeliğini kaldırdı |
| 03.09.2026 (duyuru) | Karbon Piyasası Kurulu kararı KPK/2026/1 | Pilot dönemin kapsamı, sektörleri ve %100 ücretsiz tahsisat |
| 24.09.2026 | Türkiye Yeşil Taksonomisi Yönetmeliği (RG sayı 33380) | Finans kuruluşları için zorunlu, reel sektör için gönüllü raporlama |
| 21.10.2026 | Türkiye ETS Piyasasının İşletilmesine İlişkin Yönetmelik (RG sayı 33407) | Tahsisat piyasasının işleyişi; içeriği bu rehberde ayrıntılandırılmadı |
Karbon kredilendirmeye ilişkin yönetmelik, bu rehberin hazırlandığı tarihte henüz yayımlanmamıştı.
Kimler ETS'ye girer?
ETS'ye, Yönetmelik Ek-1'deki faaliyetleri yürüten kategori B ve C tesisler girer (Yönetmelik md 5(1)). Kategori, tesisin yıllık emisyonuna göre belirlenir (md 4).
| Kategori | Yıllık emisyon (ton CO₂e) | ETS'de mi? | Temel yükümlülük |
|---|---|---|---|
| A | 50.000'e kadar | Hayır | İzleme, raporlama ve doğrulama sürer |
| B | 50.000-500.000 | Evet (Ek-1 faaliyeti varsa) | İzin, İRD, tahsisat teslimi |
| C | 500.000'in üzerinde | Evet (Ek-1 faaliyeti varsa) | İzin, İRD, tahsisat teslimi |
Bazı tesisler kapsam dışında tutulur. Araştırma-geliştirme tesisleri ve bölümleri, münhasıran biyokütle kullanan tesisler ve askerî unsurlar Yönetmeliğin kapsamı dışındadır (md 2(2)). Okul, üniversite, hastane ve savunma sanayii kuruluşlarına ait tesisler ise ETS dışında kalır; ancak bu tesislerin İRD yükümlülükleri devam eder (md 5(2)-(3)).
Pilot dönem: 2026 ve 2027 emisyonları
Karbon Piyasası Kurulu'nun 3 Eylül 2026'da duyurulan KPK/2026/1 kararına göre "TR ETS pilot dönemi 2026 ve 2027 yılı emisyonlarını kapsar." Pilot döneme yalnızca beş sektördeki kategori B ve C tesisler girer: elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre (İklim Değişikliği Başkanlığı).
Pilot dönemin iki aşaması vardır. 2026 yalnızca raporlama yılıdır. Karara göre "2027 sistem yılı itibarıyla fiyat mekanizması başlatılır." Pilot dönemde ücretsiz tahsisat, kıyas değerleri esas alınarak %100 oranında verilir. Kanun Geçici 1 de pilot dönemin kapsamını ve süresini Kurul'un belirleyeceğini öngörür. Pilot sonrasındaki ilk uygulama döneminin tarihleri bu rehberin hazırlandığı tarihte doğrulanabilir biçimde açıklanmış değildi.
Şirketleri bekleyen 6 yükümlülük
Aşağıdaki altı yükümlülük, kanun ile ikincil düzenlemelerin şirketlere yüklediği başlıca görevlerdir. İlk üçü ETS işletmecilerine, dördüncüsü ETS dışındaki kategori A tesislere, son ikisi karbon kredisi projesi sahiplerine ve finans kuruluşlarına yöneliktir.
1. Sera gazı emisyon izni almak
Kanun, doğrudan emisyona yol açan faaliyetler için sera gazı emisyon izni öngörür (md 9(3)). Yönetmeliğe göre ETS kapsamındaki kategori B ve C tesisler için izin zorunludur (md 5(1), 6). İzin 5 yıl geçerlidir; yenileme, süre dolmadan en az 6 ay önce yapılmalıdır (md 8(2)).
Geçiş süresi Kanun Geçici 1'de düzenlenir. ETS işletmecileri izni, kanunun yürürlüğe girdiği 9 Temmuz 2025'ten itibaren 3 yıl içinde almak zorundadır. Bu süre en fazla 2 yıl uzatılabilir. Yönetmelik de aynı geçişi düzenler: ETS işletmeleri izni Kanunun yürürlüğünden itibaren 3 yıl içinde almak zorundadır, bu 3 yıl boyunca bir kereye mahsus izinleri olduğu kabul edilir ve süre Kurul kararıyla 2 yıla kadar uzatılabilir (Yönetmelik Geçici 2(1)). İzinsiz faaliyetin cezası Kanun md 14(4)(b)'de, 2026 tutarları Yönetmelik md 35(1)(c)'de yer alır (ceza tablolarına bakın).
2. İzleme planı ve doğrulanmış yıllık emisyon raporu
ETS işletmecisi, emisyonlarını bir izleme planına göre ölçer. Yönetmeliğe göre işletme, izleme planını emisyonların ilk izlenmeye başlandığı tarihten en az 6 ay önce onaylanmak üzere Başkanlığa göndermek zorundadır (md 28(3)); uygun bulunmayan plana 30 gün ek süre verilir (md 28(4)). Pilot dönemdeki işletmeciler için özel bir süre vardır: ilk izleme metodolojisi planı, yönetmeliğin yürürlüğe girmesinden itibaren 2 ay içinde, yani 27 Ekim 2026'ya kadar sunulmalıdır (Geçici 3(1)). Başkanlık bu süreyi en fazla 6 ay uzatabilir; güncel durumu iklim.gov.tr duyurularından kontrol edin.
Yıllık emisyon raporu, izleyen yılın 30 Nisan'ına kadar sunulur; Başkanlık bu süreyi en fazla bir aya kadar uzatabilir (md 29(1)). Rapor, sunulmadan önce doğrulanır (md 30(1)). Doğrulayıcı kuruluşun ISO/IEC 17029'a göre akredite olması gerekir (md 33(2)). İşletmeci, izleme ve raporlamaya ilişkin kayıtları en az 10 yıl saklar (md 37(1)).
3. Tahsisat teslimi
ETS işletmecisi, doğrulanmış yıllık emisyonuna eşit miktarda tahsisatı teslim eder (Kanun md 9(5)). Teslim, uyum yılının kasım ayının son iş gününe kadar yapılır (Yönetmelik md 16(1)).
Tahsisatın bir kısmı ücretsiz verilebilir. Kanun, ücretsiz tahsisatın geçmiş emisyonlara veya kıyas değerlerine göre yapılabileceğini söyler (md 9(6)). Yönetmelik ise kıyas değerine dayalı ve alt tesis bazında bir yöntem belirler; oranı Kurul belirler (md 13). Pilot dönemde bu oran %100'dür (KPK/2026/1). Ücretsiz tahsisat, emisyonun doğru izlenip doğrulanması gerekliliğini ortadan kaldırmaz; teslim edilecek miktar doğrulanmış rapora dayanır.
Kanun, yükümlülüğün bir bölümünün karbon kredileriyle karşılanmasına izin verir (md 11). Yurt içi proje kredileri, Kurul'un belirleyeceği orana kadar kullanılabilir (Yönetmelik md 25(1)).
4. Kategori A tesisler: İRD devam ediyor
Yıllık emisyonu 50.000 ton CO₂e'ye kadar olan kategori A tesisler ETS'ye girmez; tahsisat teslim etmez. Ancak izleme, raporlama ve doğrulama yükümlülükleri sürer (Yönetmelik md 4). Pratikte bu, emisyon verisinin her yıl izlenmesi, raporlanması ve doğrulatılması demektir.
Kategori A, kalıcı bir muafiyet değildir. Kategori yıllık emisyona bağlı olduğu için üretim artışı veya yeni bir hat, tesisi kategori B'ye taşıyabilir. Doğrulanmış raporu zamanında sunmamanın cezası da kategori A tesisler için geçerlidir (Kanun md 14(1)(a)); Yönetmelik bu tutarı 2026 için 627.450 TL olarak belirler (md 35(1)(a)).
5. Karbon kredisi projeleri: kayıt zorunluluğu
Türkiye'de karbon kredisi üreten projelerin kayıt altına alınması zorunludur (Kanun md 11(5)). Kayıt yükümlülüğüne uymamanın cezası kanunda 120.000 TL olarak belirlenmiştir (md 14(5)). Bu tutar da yeniden değerlemeye tabidir (2026: 150.588 TL, EUROPECARBON hesabı).
Kanun, ulusal bir kredilendirme sistemi kurulmasını öngörür. Ancak bu sistemin ayrıntısını düzenleyecek yönetmelik henüz yayımlanmadı. Gönüllü piyasada kredi üreten veya satın alan şirketler, bu düzenlemeyi takip etmelidir.
6. Finans kuruluşları: yeşil taksonomi raporlaması
Türkiye Yeşil Taksonomisi Yönetmeliği (RG 24.09.2026), çevresel açıdan sürdürülebilir faaliyetler için altı çevresel amaç tanımlar (md 7). Raporlama bankalar, aracı kurumlar, portföy yönetim şirketleri, yatırım ortaklıkları, sigorta ve emeklilik şirketleri için zorunludur (md 13(2)). Bu kuruluşlar 1 Ocak 2029'a kadar yükümlü değildir (Resmî Gazete, Geçici 1).
Reel sektör şirketleri için taksonomi raporlaması gönüllüdür (md 13(1)). Gönüllü olsa da faaliyetlerini taksonominin altı çevresel amacına göre değerlendiren bir sanayi şirketi, finans kuruluşlarıyla görüşmelerinde bu veriyi sunabilir.
Hangi şirket hangi yükümlülükle karşı karşıya?
Yükümlülükleriniz; tesisinizin kategorisine, faaliyetinize ve sektörünüze göre değişir. Aşağıdaki tablo, altı şirket türü için yükümlülükleri özetler.
| Şirket türü | Başlıca yükümlülükler | Dayanak |
|---|---|---|
| Pilot sektörde B/C tesisi | Emisyon izni, izleme metodolojisi planı, 2026 için doğrulanmış rapor, 2027 sistem yılıyla başlayan fiyat mekanizması kapsamında tahsisat teslimi | Kanun md 9, Geçici 1; Yönetmelik md 16, 29, Geçici 3; KPK/2026/1 |
| Pilot dışı sektörde B/C tesisi | ETS kapsamında (Ek-1 faaliyeti varsa); izin ve İRD; pilot sonrası takvim henüz doğrulanmış değil | Kanun md 9; Yönetmelik md 5 |
| Kategori A tesis | İzleme, raporlama, doğrulama; tahsisat teslimi yok | Yönetmelik md 4 |
| SKDM kapsamında ürün ihraç eden | Tesisin kategorisine göre yukarıdaki yükümlülükler; AB SKDM ayrıca sürer, kanunda mahsup hükmü yok | Kanun md 9; Yönetmelik md 4-5; md 8(1)(ı) yalnızca ithalat |
| Finans kuruluşu | 01.01.2029'dan itibaren zorunlu yeşil taksonomi raporlaması | Taksonomi Yönetmeliği md 13(2), Geçici 1 |
| Karbon kredisi proje sahibi | Projenin kaydı | Kanun md 11(5), md 14(5) |
İl düzeyindeki iklim planlaması bir şirket yükümlülüğü değildir; yine de ticaret odaları il kurullarında yer aldığı için yerel iş dünyasını ilgilendirir. Kanun, her ilin entegre bir yerel iklim değişikliği eylem planı olmasını öngörür (md 7(4)) ve süreyi 31 Aralık 2027 olarak belirler; bu süre 1 yıl uzatılabilir (Geçici 2(2)). 4 Ağustos 2026 tarihli yönetmeliğe göre il koordinasyon kurulları 31 Aralık 2026'ya kadar kurulur ve 2028-2032 dönemini kapsayan ilk plan 31 Aralık 2027'ye kadar karara bağlanır.
İklim Kanunu'nda idari para cezaları
Cezaların çerçevesi Kanun md 14'te düzenlenir. Kanundaki tutarlar taban tutarlardır ve yeniden değerlemeye tabidir; 2026 için Tebliğ 2026/1 (RG 27.12.2025, sayı 33120) ile %25,49 oranında artırılmış ve 1 Ocak 2026'dan itibaren uygulanmaya başlanmıştır (Resmî Gazete). Rapor ve izin ihlallerinde 2026 tutarlarını ise ETS Yönetmeliği md 35(1) doğrudan, tesis kategorisine ve yıllık emisyon aralığına göre belirler.
| İhlal | Madde | Kanundaki tutar veya yaptırım | 2026 tutarı |
|---|---|---|---|
| Doğrulanmış sera gazı raporunu zamanında sunmamak | 14(1)(a) | 500.000-5.000.000 TL | Yönetmelik md 35(1)(a), aşağıdaki tablo |
| Aynı ihlal, ETS işletmecisi için | 14(1)(b) | (a) bendindeki tutarın iki katı | Yönetmelik md 35(1)(b), aşağıdaki tablo |
| İzinsiz faaliyet, doğrulanmış rapor varsa | 14(4)(b) | Son 5 yılın en yüksek emisyonu üzerinden ton CO₂e başına 5 TL | - |
| İzinsiz faaliyet, doğrulanmış rapor yoksa | 14(4)(b) | 1.000.000-10.000.000 TL | Yönetmelik md 35(1)(c), aşağıdaki tablo |
| Teslim edilmeyen her tahsisat | 14(4)(c) | Birincil ve ikincil piyasadaki son 3 aylık ağırlıklı ortalama fiyattan yüksek olanın iki katı | Fiyata bağlı |
| Üç yıl üst üste %80'in altında teslim | 14(4)(ç) | İzin iptali ve 3-6 ay süreli yasak | - |
| Kredi projesini kaydettirmemek | 14(5) | 120.000 TL | 150.588 TL (EUROPECARBON hesabı, ×1,2549) |
| Bilgi vermemek veya gerçeğe aykırı beyan | 14(6) | 170.000 TL | 213.333 TL (EUROPECARBON hesabı, ×1,2549) |
| İhlalin tekrarı | 14(9) | 1,5 kat, sonraki tekrarda 2 kat | - |
| Üst sınır | 14(11) | İhlal başına 50.000.000 TL | 62.745.000 TL (EUROPECARBON hesabı, ×1,2549) |
| İhlal | Kategori ve yıllık emisyon (ton CO₂e) | 2026 tutarı (TL) |
|---|---|---|
| (a) Doğrulanmış raporu süresinde sunmamak | A | 627.450 |
| (a) Doğrulanmış raporu süresinde sunmamak | B, 50.000-250.000 | 1.254.900 |
| (a) Doğrulanmış raporu süresinde sunmamak | B, 250.000-500.000 | 2.509.800 |
| (a) Doğrulanmış raporu süresinde sunmamak | C, 500.000-2.000.000 | 4.392.150 |
| (a) Doğrulanmış raporu süresinde sunmamak | C, 2.000.000 üzeri | 6.274.500 |
| (b) Aynı ihlal, ETS kapsamındaki işletmeler | B ve C | (a) bendindeki tutarın iki katı |
| (c) Geçerli izin olmadan ETS faaliyeti | B, 50.000-100.000 | 1.254.900 |
| (c) Geçerli izin olmadan ETS faaliyeti | B, 100.000-300.000 | 2.509.800 |
| (c) Geçerli izin olmadan ETS faaliyeti | B, 300.000-500.000 | 3.764.700 |
| (c) Geçerli izin olmadan ETS faaliyeti | C, 500.000-2.000.000 | 6.274.500 |
| (c) Geçerli izin olmadan ETS faaliyeti | C, 2.000.000-5.000.000 | 8.784.300 |
| (c) Geçerli izin olmadan ETS faaliyeti | C, 5.000.000 üzeri | 12.549.000 |
Md 35(1) tutarları Yönetmelik metninde yazıldığı gibi aktarılmıştır (Resmî Gazete). (c) bendi; izni olmadan, izninin süresi bitmiş veya izni iptal edilmiş olarak faaliyet gösteren ETS işletmelerini kapsar. Onaylı izleme planı olmayan tesisler için eşdeğer kategori belirlenir (md 35(1)(a)(6)). Md 35 kapsamı dışındaki 150.588, 213.333 ve 62.745.000 TL tutarları, Kanundaki taban tutarların 1,2549 ile çarpılmasıyla EUROPECARBON tarafından hesaplanmıştır; 62.745.000 TL ikincil bir hukuk kaynağıyla karşılaştırılmıştır.
Pilot dönem indirimi: Pilot dönemde idari para cezaları %80 indirimli uygulanır (Kanun Geçici 1). İndirim cezayı ortadan kaldırmaz: doğrulanmış raporu zamanında sunmayan veya Başkanlığa bilgi vermeyen bir pilot tesis, indirimli de olsa ceza alır (md 14(1), 14(6)). Örneğin yıllık emisyonu 50.000-250.000 ton aralığındaki bir pilot (kategori B, ETS kapsamında) tesis doğrulanmış raporunu süresinde sunmazsa ceza 1.254.900 × 2 = 2.509.800 TL'dir (Yönetmelik md 35(1)(a), (b)); Kanun Geçici 1'deki %80 indirimle 501.960 TL'ye iner (EUROPECARBON hesabı).
İklim Kanunu hakkında karıştırılan 4 konu
Karıştırılmamalı
- "Kanun 2053'te net sıfırı zorunlu kılıyor." Kanun net sıfır hedefini anar, ama 2053 yılı kanun metninde geçmez. Bu yıl, Türkiye'nin politika hedefidir.
- "Türkiye'de ödenen karbon bedeli AB SKDM'den düşülecek." Kanunda bu yönde bir hüküm yoktur. Md 8(1)(ı), Türkiye'ye yapılan ithalat için Ticaret Bakanlığı'nın yurt içi bir sınırda karbon düzenleme mekanizması kurabileceğini düzenler; AB'ye ihracatla ilgili değildir.
- "İklim Kanunu TSRS raporlamasını da düzenliyor." Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS), Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu'nun (KGK) ayrı bir çerçevesidir ve kanunda atıf yoktur. Kapsamı TSRS kapsamına kimler giriyor rehberimizde anlattık.
- "Yeşil taksonomi raporlaması tüm şirketler için zorunlu." Reel sektör için gönüllüdür (Taksonomi Yönetmeliği md 13(1)). Zorunluluk finans kuruluşları içindir ve 1 Ocak 2029'da başlar.
Şimdi ne yapmalı?
Aşağıdaki adımlar, kanunun ve yönetmeliğin hükümlerinden çıkan bir hazırlık sırasıdır. Pilot sektördeyseniz ilk dört adımın süresi kısadır.
- Kategorinizi tahmin edin. Son yılların yakıt, hammadde ve proses verisinden tesis bazında yıllık emisyonu hesaplayın ve 50.000 ile 500.000 ton CO₂e eşikleriyle karşılaştırın (Yönetmelik md 4).
- Ek-1 faaliyetini kontrol edin. Tesisinizdeki faaliyetin Yönetmelik Ek-1'de yer alıp almadığını ve bir istisnaya girip girmediğini belirleyin (md 5).
- İzleme planını hazırlayın. Pilot tesisler için ilk izleme metodolojisi planının süresi 27 Ekim 2026'dır (Geçici 3(1)). Diğer ETS tesisleri de planı hazırlamaya şimdiden başlayabilir (md 28(3)).
- ISO/IEC 17029 akreditasyonlu doğrulayıcı seçin. 2026 emisyonlarının raporu izleyen yılın 30 Nisan'ına (30 Nisan 2027) kadar doğrulanmış olarak sunulacağı için doğrulayıcıyı erken belirleyin (md 29, 30, 33). Sürecin işleyişini sera gazı doğrulama sayfamızda anlattık.
- Kayıt sisteminizi kurun. Ölçüm, kalibrasyon, fatura ve hesap kayıtlarını en az 10 yıl saklayacak biçimde düzenleyin (md 37(1)).
- SKDM örtüşmesini kontrol edin. AB'ye ihracat yapıyorsanız aynı tesisin ETS izleme verisini ve SKDM gömülü emisyon verisini tutarlı yönetin. Ayrıntılar SKDM ve Türkiye ihracatı rehberimizde.
- Kurumsal envanteri tamamlayın. ETS tesis bazlıdır; müşteri, banka ve raporlama talepleri ise çoğu zaman şirket geneli veri ister. Şirket düzeyindeki hesap için kurumsal karbon ayak izi sayfamıza bakabilirsiniz. Kurumsal envanterin uluslararası çerçevesi için ISO 14064-1 sertifikası sayfamız yol gösterir.
Sık sorulan sorular
İklim Kanunu hangi şirketleri kapsar?
Kanunun ETS hükümleri, Yönetmelik Ek-1'deki faaliyetleri yürüten ve yıllık emisyonu 50.000 ton CO₂e'yi aşan kategori B ve C tesisleri kapsar. Kategori A tesisler ETS dışındadır ama İRD yükümlülükleri sürer. Karbon kredisi projeleri kayıt, finans kuruluşları da 2029'dan itibaren taksonomi raporlaması açısından kanunun kapsamındadır.
Türkiye emisyon ticaret sistemi ne zaman başlıyor?
Pilot dönem 2026 ve 2027 emisyonlarını kapsar ve beş sektördeki B ve C tesislerine uygulanır. 2026 yalnızca raporlama yılıdır; fiyat mekanizması 2027 sistem yılıyla başlar (KPK/2026/1). Pilot sonrası dönemin tarihleri henüz doğrulanabilir biçimde açıklanmadı.
2014 tarihli Sera Gazı Emisyonlarının Takibi Hakkında Yönetmelik hâlâ geçerli mi?
Hayır. 17 Mayıs 2014 tarihli ve 29003 sayılı bu yönetmelik, 27 Ağustos 2026'da yayımlanan Türkiye ETS Yönetmeliği'nin 40. maddesinin birinci fıkrasıyla yürürlükten kaldırıldı. İzleme planı, yıllık rapor, doğrulama ve kayıt kuralları artık yeni yönetmelikte düzenleniyor (Resmî Gazete).
Pilot dönemde ceza uygulanıyor mu?
Evet, ama indirimli. Kanun Geçici 1'e göre pilot dönemde idari para cezaları %80 indirimle uygulanır. Taban tutarlar Kanun md 14'te yer alır ve yeniden değerlemeye tabidir. Rapor ve izin ihlallerinin 2026 tutarlarını ETS Yönetmeliği md 35(1) kategoriye göre belirler; örneğin raporunu süresinde sunmayan kategori A tesis için tutar 627.450 TL'dir.
İklim Kanunu'na hazırlıkta öncelik: doğru ve doğrulanmış veri
İklim Kanunu Temmuz 2025'ten bu yana çerçeve kanundan uygulanan bir sisteme dönüştü. Pilot sektörlerdeki tesisler için 2026 raporlama yılıdır ve fiyat mekanizması 2027'de başlar. Diğer şirketler için de yön bellidir: kategorinizi bilmek, emisyonunuzu izleme planına göre ölçmek, akredite bir doğrulayıcıyla çalışmak ve kayıtları 10 yıl saklamak, ilerideki her yükümlülüğün temelidir. Bir sonraki adım olarak tesisinizin yıllık emisyonunu hesaplayıp kategori eşikleriyle karşılaştırın.
Bu rehber hakkında
- Yazar: Ersin Çetin, EUROPECARBON. Gıda mühendisidir ve 25 yılı aşkın süredir baş denetçi olarak çalışır; ISO 14064 (sera gazı envanterleri), ISO 14001, ISO 9001, ISO 22000, ISO 45001, ISO 50001 ve ISO/IEC 27001 konularında baş denetçidir. EUROPECARBON'un çevre yönetimi ve karbon raporlaması rehberlerini yazar.
- Teknik inceleme: Eren İşman, makine mühendisi ve 25 yılı aşkın deneyime sahip baş denetçi.
- Hazırlanış: Bu makale yapay zekâ desteğiyle hazırlandı. Fotoğraf görünümlü görseller yapay zekâ ile üretilmiş temsilî görsellerdir, gerçek kişi veya tesisleri göstermez. Bilgiler Resmî Gazete'de yayımlanan kanun, yönetmelik ve tebliğ metinlerine ve İklim Değişikliği Başkanlığı duyurularına dayanır. Rapor ve izin ihlallerinin 2026 ceza tutarları ETS Yönetmeliği md 35(1)'den aynen aktarılmıştır. Md 35 dışındaki 2026 tutarları Tebliğ 2026/1'deki %25,49 oranıyla hesaplanmış; üst sınır, Erdem & Erdem Hukuk Bürosu'nun yayımladığı güncel tutarlarla karşılaştırılmıştır. Bu yazı genel bilgilendirme amaçlıdır, hukuki danışmanlık değildir; somut durumlar için güncel mevzuat metni ve bir hukuk uzmanı esas alınmalıdır. Son gözden geçirme: 23 Ekim 2026.
- Çıkar beyanı: Yazar ve teknik inceleyen EUROPECARBON ekibindendir; inceleme şirket içinde yapılmıştır. EUROPECARBON bir çevre ve sürdürülebilirlik danışmanlık firmasıdır ve sera gazı izleme, raporlama ve karbon ayak izi konularında danışmanlık verir. Bağımsız doğrulamayı akredite bir doğrulama kuruluşu yapar.
- Editoryal ilkeler ve düzeltme: Mevzuat bilgisini yalnızca Resmî Gazete ve İklim Değişikliği Başkanlığı gibi birincil kaynaklardan alır, madde numarası ve tarihle veririz. Doğrulayamadığımız tarihleri yazmayız. Hata veya güncelliğini yitirmiş bir bilgi görürseniz iletişim sayfamızdan bildirin.
Kaynaklar
- T.C. Resmî Gazete. 7552 sayılı İklim Kanunu. 9 Temmuz 2025, sayı 32951.
- T.C. Resmî Gazete. Tebliğ 2026/1, idari para cezalarının yeniden değerlemesi. 27 Aralık 2025, sayı 33120.
- T.C. Resmî Gazete. Yerel İklim Değişikliği Eylem Planları ve İl Koordinasyon Kurulları Yönetmeliği. 4 Ağustos 2026, sayı 33330.
- T.C. Resmî Gazete. Türkiye Emisyon Ticaret Sistemi Yönetmeliği. 27 Ağustos 2026, sayı 33353.
- İklim Değişikliği Başkanlığı. Türkiye Emisyon Ticaret Sistemi Yönetmeliği yayımlandı.
- İklim Değişikliği Başkanlığı. TR ETS pilot uygulama dönemine yönelik Karbon Piyasası Kurulu kararları (KPK/2026/1). 3 Eylül 2026.
- T.C. Resmî Gazete. Türkiye Yeşil Taksonomisi Yönetmeliği. 24 Eylül 2026, sayı 33380.
- T.C. Resmî Gazete. Türkiye ETS Piyasasının İşletilmesine İlişkin Yönetmelik. 21 Ekim 2026, sayı 33407.